Votre avis

Meilleure assurance habitation en 2026 : 6 points à vérifier avant de signer
Article sponsoriséUne assurance habitation moins chère peut coûter cher au premier sinistre. Garanties, franchises, exclusions : six points à vérifier avant de signer.
Nouveau
© adobestock

Les prix de l’assurance habitation devraient encore grimper en 2027. Mais choisir le contrat le moins cher peut coûter cher au premier sinistre. Franchise, exclusions, plafonds d’indemnisation… Voici six points à vérifier avant de signer.
Assurance habitation : le contrat le moins cher n’est pas toujours le bon
C’est généralement le premier chiffre que l’on regarde : combien l’assurance va-t-elle coûter chaque mois ou chaque année ? La question devient encore plus sensible alors que de nouvelles hausses se profilent pour 2027. Facts & Figures anticipe une progression de 5 % à 6 % des primes multirisques habitation. Addactis estime de son côté que la prime pure MRH, c’est-à-dire la part liée au coût du risque, pourrait augmenter de 6,5 % à 7,5 %.
De quoi donner envie de traquer le contrat le moins cher. Mais quelques euros économisés chaque mois peuvent cacher une franchise plus élevée, un plafond d’indemnisation plus faible ou des garanties moins étendues.
La bonne assurance habitation n’est donc pas forcément celle qui affiche la cotisation la plus basse. C’est celle qui protège correctement le logement sans faire payer des garanties inutiles.
Maison, appartement, biens personnels : êtes-vous suffisamment couvert ?
Les contrats multirisque habitation couvrent généralement les grands risques : incendie, dégât des eaux, responsabilité civile, événements climatiques ou catastrophes naturelles. Mais les conditions de prise en charge peuvent être très différentes.
Une maison avec un garage, un jardin et des dépendances n’a pas les mêmes besoins qu’un studio. Même chose pour le contenu du logement : ordinateurs, téléphones, électroménager, mobilier, bijoux… Mis bout à bout, ces biens peuvent représenter une somme importante.
Il faut donc estimer le plus justement possible la valeur de ce que l’on possède. Un capital mobilier trop faible risque de limiter l’indemnisation en cas de sinistre important.
Franchise, plafonds : ce que vous paierez vraiment en cas de sinistre
La franchise est la somme qui reste à la charge de l’assuré après un sinistre. Et elle peut changer sérieusement la donne.
Prenons un dégât des eaux occasionnant 800 euros de dommages indemnisables. Avec une franchise de 300 euros, 500 euros pourront être pris en charge par l’assureur. Une cotisation annuelle moins chère perd donc une partie de son intérêt si la franchise est sensiblement plus élevée.
Même vigilance avec les plafonds d’indemnisation. Il faut notamment regarder les montants prévus pour le mobilier, les objets de valeur, le vol ou certains équipements particuliers.
Autre détail qui n’en est pas un : les règles de vétusté. Un appareil électroménager ou un ordinateur ancien ne sera pas nécessairement remboursé au prix d’un produit neuf. Certains contrats proposent toutefois, sous conditions, une indemnisation en valeur à neuf.
Vol, cave, absence prolongée : ces exclusions qui changent tout
C’est souvent la partie que l’on découvre trop tard. Les exclusions définissent les situations dans lesquelles l’assureur n’interviendra pas, ou seulement sous certaines conditions.
Pour un vol, par exemple, le contrat peut exiger un type précis de serrure ou certains moyens de protection. Une cave, un garage ou un abri de jardin peuvent aussi être moins bien couverts que l’intérieur du logement.
Attention également en cas d’absence prolongée. Certains contrats prévoient des restrictions lorsque le logement reste inoccupé au-delà d’une certaine durée.
Quelques minutes passées à vérifier ces clauses peuvent éviter une mauvaise surprise le jour où il faut déclarer un sinistre.
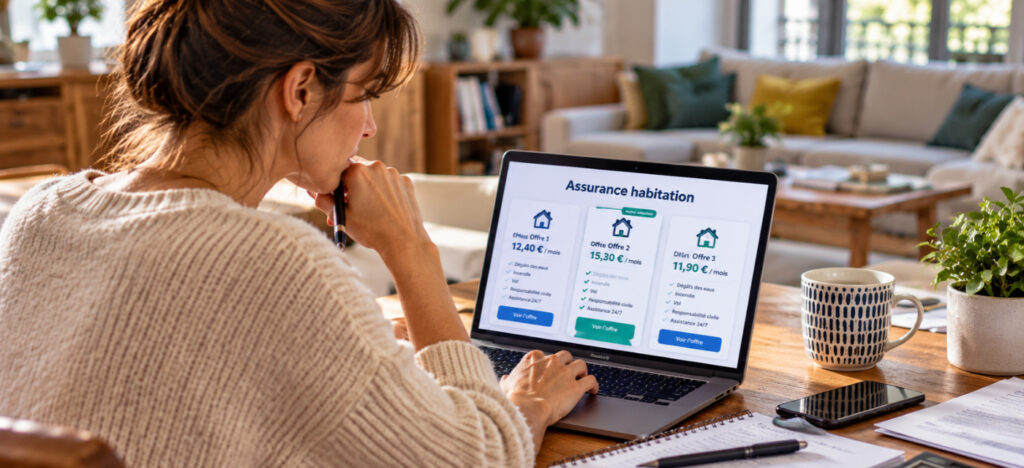
Comparer les assurances : encore faut-il comparer la même chose
Mettre plusieurs contrats en concurrence peut permettre de réduire la facture. Mais comparer uniquement les cotisations ne suffit pas.
Le capital mobilier assuré, les franchises, les plafonds et les principales garanties doivent être proches pour que l’écart de prix soit réellement significatif. LeLynx.fr présente notamment les critères permettant d’identifier la meilleure assurance habitation en 2026 selon son profil et le niveau de protection recherché.
L’enjeu n’est pas d’accumuler les options. Une garantie peut être parfaitement inutile pour un logement et indispensable pour un autre. À l’inverse, réduire fortement ses plafonds pour économiser quelques dizaines d’euros par an peut se révéler coûteux après un sinistre.
Locataire, propriétaire : les règles ne sont pas les mêmes
Pour un locataire, l’assurance contre les risques locatifs est obligatoire. Elle couvre notamment certains dommages causés au logement par un incendie, une explosion ou un dégât des eaux.
En copropriété, chaque copropriétaire doit au minimum être assuré en responsabilité civile. Pour le propriétaire d’une maison individuelle située hors copropriété, l’assurance habitation n’est pas légalement obligatoire. Se passer de couverture signifie toutefois devoir assumer soi-même le coût d’un sinistre et, selon la situation, des dommages causés à des tiers.
Un propriétaire bailleur peut également souscrire une assurance propriétaire non occupant, ou PNO, afin de couvrir certains risques en complément du contrat de son locataire.
Les 6 questions à poser avant de signer
Avant de choisir, six questions permettent de faire rapidement le tri : quels sinistres sont couverts ? Quel montant restera à votre charge avec la franchise ? Jusqu’à quelle somme vos biens seront-ils indemnisés ? Quelles sont les principales exclusions ? Les caves, dépendances ou objets de valeur sont-ils protégés ? Enfin, quelle assistance est prévue si le logement devient temporairement inhabitable ?
Le prix compte. Mais le véritable test d’une assurance habitation arrive le jour du sinistre. Mieux vaut savoir avant de signer ce que le contrat prendra réellement en charge.