Votre avis

Reconnaissance de dette : Au-delà de 1 500 €, un écrit s’impose
Prêter de l’argent à un proche demande quelques précautions. Au-delà de 1 500 €, un écrit s’impose. Mentions à prévoir, déclaration fiscale et délai pour réclamer son dû : les règles à connaître.
Nouveau
© Mysweetimmo et IA

- Pour un prêt entre particuliers supérieur à 1 500 €, un écrit est en principe nécessaire pour prouver l’engagement de remboursement, conformément à l’article 1359 du Code civil.
- Une reconnaissance de dette reste recommandée pour un prêt inférieur ou égal à 1 500 € : elle permet d’établir que l’argent doit être remboursé.
- Un emprunteur doit déclarer ses prêts aux impôts lorsque leur montant total dépasse 5 000 € sur une année, même si aucun intérêt n’est prévu.
- Le prêteur doit conserver l’original de la reconnaissance de dette jusqu’au remboursement intégral et dispose, en principe, de cinq ans à compter de l’échéance pour agir en justice.
Lorsqu’on prête de l’argent à un enfant, un parent ou un ami, une reconnaissance de dette permet de préciser la somme due et les conditions de remboursement. Une précaution utile, notamment lorsque l’aide financière de la famille contribue à un achat immobilier.
Au-delà de 1 500 €, il faut pouvoir prouver le prêt
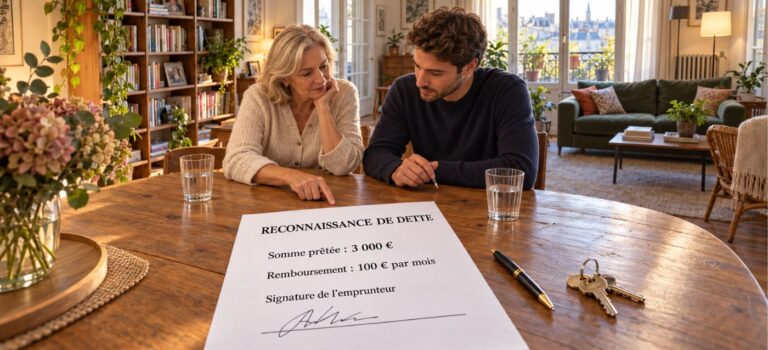
L’article 1359 du Code civil prévoit qu’un engagement portant sur une somme supérieure à 1 500 € doit, en principe, être prouvé par écrit. Pour un prêt entre proches, cet écrit peut prendre la forme d’une reconnaissance de dette : l’emprunteur y reconnaît devoir de l’argent au prêteur et s’engage à le rembourser.
Même pour une somme moins importante, mettre l’accord par écrit reste recommandé. Le document permet de garder une trace du montant prêté, de la date de remboursement et de la nature de l’opération. En cas de désaccord, il aide à établir qu’il s’agissait d’un prêt.
Cette distinction compte particulièrement dans les familles : une somme prêtée doit être rendue, tandis qu’une donation constitue une transmission d’argent. Si l’objectif est de donner pour financer un logement, les règles sont différentes, comme l’explique notre article sur les dons familiaux destinés à un achat immobilier.
Comment rédiger une reconnaissance de dette ?
Il est possible de rédiger le document sans passer devant un notaire. On parle alors d’un acte « sous signature privée ». Pour établir un écrit complet, voici les informations à prévoir :
- la date de la reconnaissance de dette ;
- les nom, prénom, adresse, date et lieu de naissance du prêteur et de l’emprunteur ;
- le montant prêté, en chiffres et en lettres ;
- la date à laquelle le remboursement sera dû et les modalités convenues ;
- le taux d’intérêt, si le prêt en prévoit un ;
- la signature de l’emprunteur.
Pour vous aider, Service Public propose un modèle de reconnaissance de dette entre particuliers.
Le prêt peut également être établi devant un notaire. L’acte notarié présente un avantage en cas d’impayé : sa force exécutoire permet d’engager des démarches de recouvrement sans devoir obtenir au préalable une décision du juge.
Si l’argent sert à acheter un logement, fixez un remboursement compatible avec les autres dépenses de l’emprunteur. Un prêt familial, même sans intérêts, reste une somme à rendre. C’est un point à intégrer dès la préparation du financement d’un premier achat immobilier.
Au-delà de 5 000 €, une déclaration fiscale s’ajoute
Le seuil fiscal est différent de celui de la preuve écrite. Lorsque le total emprunté dépasse 5 000 € au cours d’une année, les prêts doivent être déclarés à l’administration fiscale. Cette obligation s’applique aussi aux prêts sans intérêts et peut concerner plusieurs prêts dont les montants s’additionnent.
Par exemple, un emprunt de 3 500 € suivi d’un autre de 3 000 € au cours de la même année représente 6 500 € : une déclaration est nécessaire. La démarche incombe en priorité à l’emprunteur. Le prêteur doit s’en charger si l’emprunteur ne le fait pas.
La déclaration s’effectue avec celle des revenus, au moyen de l’annexe n° 2062. En ligne, elle figure dans les déclarations annexes ; sur papier, le formulaire doit être joint à la déclaration de revenus. Signer une reconnaissance de dette et déclarer le prêt sont donc deux démarches distinctes.
Déclarer le prêt ne signifie pas que le capital prêté est imposé. En revanche, si le prêteur perçoit des intérêts, il doit les déclarer parmi ses revenus.
En cas d’impayé, attention au délai de cinq ans
Le prêteur doit conserver l’original de la reconnaissance de dette jusqu’au remboursement intégral. Ce document sera utile si l’emprunteur ne respecte pas ses engagements.
Pour agir en justice, le délai est, en principe, de cinq ans à compter de la date à laquelle le remboursement devient exigible, c’est-à-dire la date à laquelle l’argent doit être rendu. Le point de départ n’est donc pas nécessairement le jour de la signature ou du virement.
Une fois le prêt entièrement remboursé, le prêteur remet à l’emprunteur l’original de la reconnaissance de dette ou une quittance attestant le paiement intégral. Chacun dispose ainsi d’une trace claire de la fin du prêt.