Votre avis

Immobilier 2026 : 955 000 ventes, mais la reprise cale
Malgré 955 000 ventes attendues en 2026, le marché immobilier français ne redémarre pas vraiment. Taux à 3,65 %, pouvoir d’achat en baisse, demande toujours forte : les chiffres qui expliquent ce faux départ.
© adobestock

- 955 000 transactions sont attendues dans l’ancien à fin 2026, un niveau quasiment stable sur un an.
- Les prix immobiliers sont stables sur un an à l’échelle nationale.
- Dans le neuf, les réservations de logements collectifs restent autour de 15 000 à 16 000 par trimestre, contre près de 30 000 avant le Covid.
- Les taux immobiliers se situent autour de 3,65 % sur 20 ans à la rentrée 2026.
- Les loyers accélèrent à nouveau, avec une hausse de 2,6 % sur un an à l’échelle nationale.
Les acheteurs sont là. Les transactions tiennent. Et pourtant, la reprise immobilière cale. SeLoger et Meilleurs Agents anticipent 955 000 transactions dans l’ancien en 2026, soit quasiment autant qu’en 2025. Mais les taux de crédit immobilier sont remontés autour de 3,65 % sur 20 ans et le pouvoir d’achat immobilier repart à la baisse.
Un ménage peut aujourd’hui acheter environ 69 m² en France : 2 m² de moins qu’il y a un an et surtout 11 m² de moins qu’en 2020. Paradoxalement, la demande mesurée par SeLoger reste 12 % supérieure à son niveau du début 2021. Les Français veulent donc toujours acheter, mais ils ont plus de mal à concrétiser leur projet.
Immobilier ancien : 955 000 ventes, mais les prix ne repartent pas
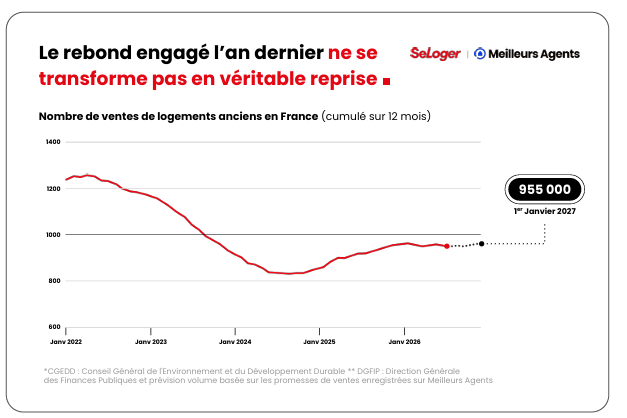
Après le rebond de 2025, le marché de l’ancien devait accélérer cette année. Il plafonne finalement à un niveau élevé : SeLoger et Meilleurs Agents anticipent environ 955 000 transactions en 2026, quasiment autant qu’en 2025. Un volume solide, mais encore inférieur au potentiel du marché, estimé autour d’un million de ventes par an compte tenu de la croissance du nombre de ménages.
Après la reprise enregistrée en 2025, le marché de l’ancien devait poursuivre son accélération en 2026. Cette dynamique s’est finalement stabilisée à un niveau élevé. SeLoger et Meilleurs Agents anticipent environ 955 000 transactions à fin 2026, un niveau quasiment stable sur un an. Le marché affiche donc une activité solide, mais reste encore en dessous de son potentiel. Compte tenu de la croissance du nombre de ménages, celui-ci peut aujourd’hui être estimé autour d’un million de transactions par an : il manque donc encore 50 000 à 70 000 ventes, soit moins de 10 % du marché, pour retrouver ce niveau.
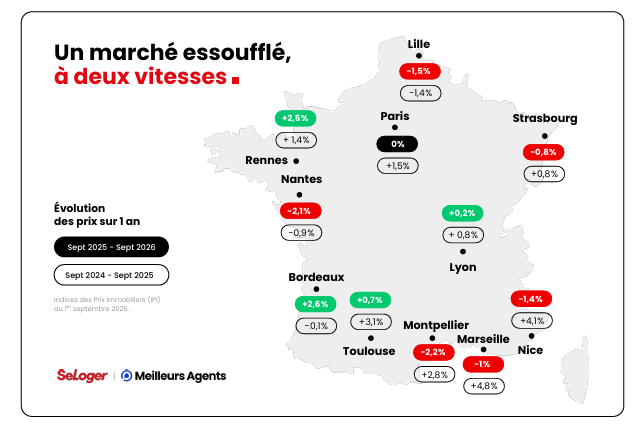
Même attentisme du côté des prix. Ils sont stables sur un an à l’échelle nationale et à Paris, tandis que les dix plus grandes villes de province reculent légèrement (-0,4 %). Mais derrière cette moyenne, les écarts se creusent. Les territoires ruraux progressent encore de 3,1 % sur un an. Parmi les grandes villes, Bordeaux (+2,6 %) et Rennes (+2,5 %) repartent à la hausse, quand Montpellier (-2,2 %), Nantes (-2,1 %) ou Nice (-1,4 %) reculent.
Le marché n’est donc pas bloqué. Il manque surtout d’élan. La demande reste présente, mais elle se transforme moins facilement en transactions, faute de capacité d’emprunt suffisante et de visibilité.
Immobilier neuf : La crise est loin d’être terminée
Si l’ancien résiste, le logement neuf reste, lui, englué dans une crise profonde. Les réservations de logements collectifs tournent autour de 15 000 à 16 000 par trimestre, contre près de 30 000 avant le Covid. La remontée des taux à partir de 2022 a fortement réduit le nombre d’accédants, puis la disparition du Pinel fin 2024 a éloigné une partie des investisseurs particuliers.
L’élargissement du prêt à taux zéro et les mesures de relance mises en place depuis n’ont pas encore permis d’inverser la tendance. Car l’équation économique reste redoutable : depuis 2020, les coûts de construction ont augmenté de près de 25 %, alors que la capacité d’emprunt des ménages a reculé de 7 %.
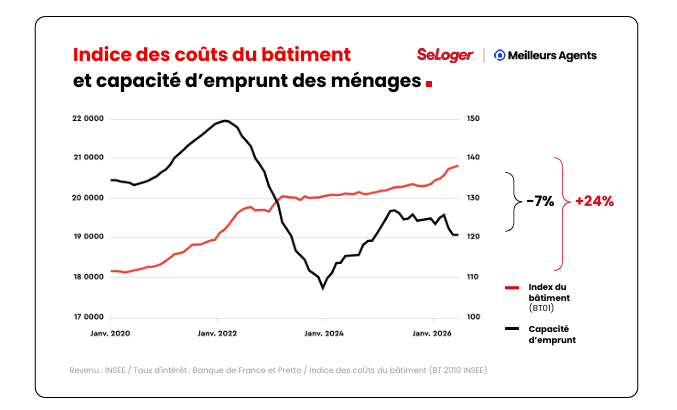
Les promoteurs disposent donc de très peu de marge pour baisser franchement leurs prix sans déséquilibrer leurs opérations. L’ajustement se fait principalement sur les volumes : moins de ventes, moins de mises en chantier et moins de nouveaux programmes. Les prix du neuf, eux, ne reculent que de 0,5 % sur un an.
Crédit immobilier : pourquoi la reprise s’est grippée
Le scénario espéré fin 2025 reposait en grande partie sur une poursuite de la baisse des taux de crédit. C’est précisément ce qui n’a pas eu lieu. Le regain de tensions inflationnistes et géopolitiques a remis les taux longs sous pression et les taux immobiliers sont repartis à la hausse en 2026, autour de 3,65 % sur 20 ans à la rentrée.
Cette remontée suffit à rogner de nouveau la capacité d’achat des ménages, alors même que la demande reste présente. C’est tout le paradoxe du marché actuel : beaucoup de Français veulent encore acheter, mais davantage de projets butent sur leur financement, leur budget ou un climat de confiance qui reste dégradé.
Le marché locatif subit à son tour les blocages
Les difficultés de l’accession et l’effondrement du neuf se répercutent directement sur la location. Après avoir ralenti en 2025, les loyers accélèrent de nouveau : +2,6 % sur un an à l’échelle nationale, contre +1 % un an auparavant. L’offre locative s’améliore légèrement depuis son point bas, mais reste très insuffisante. À Paris, elle demeure environ 30 % inférieure à son niveau d’avant-Covid.
Tant que davantage de locataires ne pourront pas devenir propriétaires et que la construction ne redémarrera pas franchement, la tension risque donc de perdurer. Le blocage d’un segment alimente celui des autres : moins d’accession signifie davantage de ménages dans le parc locatif ; moins d’investisseurs et moins de logements neufs signifient moins d’offres à louer.
Marché immobilier : 2027 peut-il vraiment changer la donne ?
À court terme, difficile d’attendre du crédit qu’il relance à lui seul le marché. Dans le scénario le plus favorable, une détente des tensions économiques et financières pourrait ramener progressivement les taux immobiliers vers 3,5 %. À l’inverse, des tensions durables sur l’inflation et les marchés obligataires pourraient les rapprocher de 4 %, ce qui pèserait encore davantage sur le pouvoir d’achat des acquéreurs.
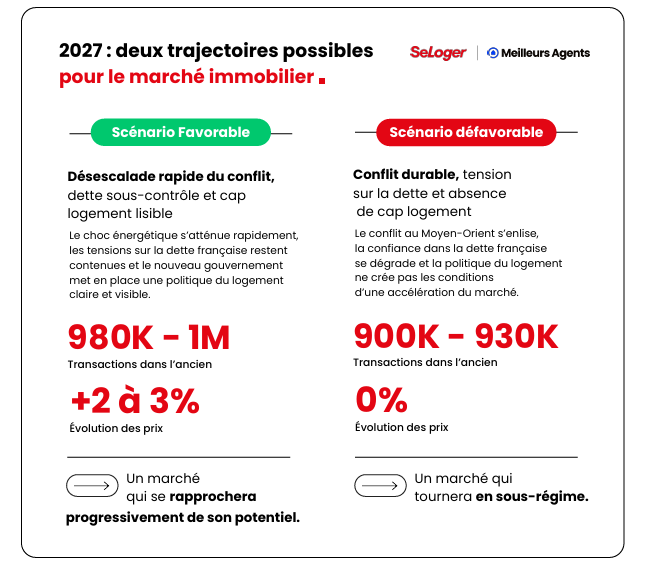
Mais 2027 sera aussi une année politique décisive pour le logement. Solvabilisation des acheteurs, relance de la construction, retour des investisseurs privés, fiscalité : plusieurs leviers pourraient redonner de l’air au marché. L’enjeu sera surtout de restaurer une visibilité qui fait défaut depuis plusieurs années.
Car les difficultés s’alimentent désormais les unes les autres. Une accession plus difficile maintient davantage de ménages en location. Le retrait des investisseurs réduit l’offre locative. L’effondrement de la construction prépare la pénurie de logements de demain. Et l’instabilité des règles entretient l’attentisme.
Après le rebond de 2025, 2026 devait être l’année de la vraie reprise. Elle aura plutôt été celle d’un marché qui résiste sans réussir à accélérer. Les acheteurs sont toujours là. Reste désormais à leur redonner les moyens d’acheter.