Votre avis

Crédit immobilier en recul : CAFPI appelle les pouvoirs publics à agir
La production de crédits immobiliers recule de 16,8 % sur un an pour juin-août 2026, selon Crédit Logement/CSA. CAFPI demande un cadre stable pour relancer l’investissement locatif et la construction de logements.
Nouveau
© Mysweetimmo et IA

- Les montants de crédits immobiliers accordés reculent de 16,8 % sur juin-août 2026 par rapport à juin-août 2025, et le nombre de prêts baisse de 14,5 %, selon l’Observatoire Crédit Logement/CSA.
- Le taux moyen des crédits immobiliers sur 25 ans négociés pour les clients de CAFPI passe de 3,53 % à 3,58 % en un mois, selon son baromètre d’octobre.
- Chez CAFPI, les dossiers de financement d’investissement locatif diminuent d’environ 20 % entre le premier semestre 2024 et le premier semestre 2026.
- Les ventes totales de logements neufs reculent de 23,6 % au deuxième trimestre 2026 par rapport au deuxième trimestre 2025, selon l’Observatoire de la Fédération des promoteurs immobiliers.
Moins de crédits accordés, des taux qui remontent et des ventes de logements neufs en baisse : la reprise immobilière marque le pas. Le recul du financement est désormais visible sur douze mois, après les fortes hausses enregistrées en 2025.
À l’approche de l’examen du projet de loi Relance et Décentralisation du Logement à l’Assemblée nationale, CAFPI réclame des mesures durables pour soutenir l’investissement locatif, la construction et la rénovation.
Le crédit immobilier perd du terrain
Sur les trois mois de juin à août 2026, les montants de crédits immobiliers accordés diminuent de 16,8 % par rapport à la même période de 2025, selon l’Observatoire Crédit Logement/CSA. Le nombre de prêts recule de 14,5 %. Un an auparavant, ces deux indicateurs progressaient respectivement de 33,4 % et de 42,2 %.
Le retournement apparaît aussi sur une période plus longue. Sur douze mois glissants, la production de crédits baisse désormais de 1,7 %, alors qu’elle affichait encore une hausse de 31,1 % fin 2025. L’Observatoire estime que « le marché des crédits s’est engagé sur le chemin de la récession ».
Les conditions de financement se tendent également. Dans son baromètre d’octobre, CAFPI indique que le taux moyen négocié pour ses clients sur 25 ans passe de 3,53 % à 3,58 % en un mois, soit une hausse de 0,05 point. Pour un acheteur, le mécanisme est simple : à montant et durée d’emprunt identiques, un taux plus élevé augmente la mensualité. À mensualité constante, la somme empruntable diminue. Notre article sur les leviers pour négocier son crédit immobilier lorsque les taux remontent détaille les postes à comparer.
CAFPI relie cette remontée aux tensions sur le coût de financement. Le taux de l’emprunt d’État français à dix ans, appelé OAT, reste au-dessus de 4 % depuis la mi-août et a frôlé 5 % le 1er octobre, son plus haut niveau depuis 2002. La Banque centrale européenne a aussi décidé, le 10 septembre, de relever ses trois taux directeurs de 0,25 point, portant notamment son taux de dépôt à 2,50 %. L’inflation en zone euro atteint 3,8 % en septembre, contre 3,2 % en août, selon l’estimation provisoire d’Eurostat, son niveau le plus élevé depuis 2023.
Investissement locatif : CAFPI réclame des règles stables
Chez CAFPI, le nombre de dossiers de financement consacrés à l’investissement locatif a diminué d’environ 20 % entre le premier semestre 2024 et le premier semestre 2026. Pour le courtier, le retour des particuliers qui achètent pour louer passe par une meilleure visibilité sur les règles et la fiscalité.
CAFPI met en cause les changements successifs des dispositifs de soutien, de la disparition du Pinel aux évolutions du prêt à taux zéro, ainsi que les contraintes liées aux règles d’accès au crédit et au diagnostic de performance énergétique. Le courtier juge aussi le dispositif Jeanbrun encore trop peu connu et insuffisamment attractif.
« Le marché s’enlise : la demande est là, mais la remontée des taux vient rappeler que rien n’est acquis. Pinel, PTZ, Jeanbrun, normes HCSF ou DPE : depuis plusieurs années, chaque avancée sur l’investissement locatif semble suivie d’un pas en arrière. Sans un cadre stable et lisible, ni le retour des investisseurs ni le redémarrage de la construction ne pourront s’installer durablement », souligne Julien Langlade, président de CAFPI.
Créé en 2026, le dispositif Jeanbrun instaure un nouveau cadre fiscal pour les bailleurs privés, applicable aux investissements réalisés jusqu’à fin 2028. Pour comprendre son fonctionnement, retrouvez notre décryptage des règles fiscales du dispositif Jeanbrun pour l’investissement locatif.
CAFPI demande l’adoption définitive des assouplissements votés en première lecture : suppression du seuil de travaux, assouplissement des critères de performance énergétique et élargissement aux maisons individuelles et à l’ancien rénové. Ces évolutions doivent encore être examinées à l’Assemblée nationale.
« Un dispositif fiscal n’est efficace que s’il impacte réellement la décision d’un investisseur, ce qui suppose la stabilité. Le dispositif Jeanbrun a posé une première pierre ; il faut désormais le sécuriser dans la durée », ajoute Julien Langlade.
Dans le neuf, les ventes reculent de 23,6 %
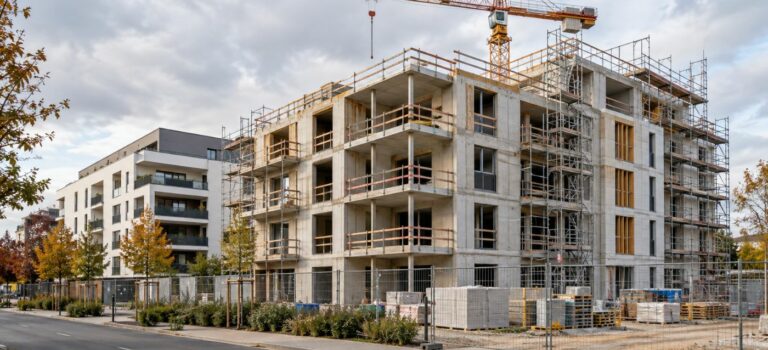
La construction reste un autre point de fragilité. Au deuxième trimestre 2026, les mises en vente de logements neufs diminuent de 17,9 % sur un an et les ventes totales de 23,6 %, selon l’Observatoire de la Fédération des promoteurs immobiliers. Les mises en vente correspondent aux logements proposés à la commercialisation, tandis que les ventes mesurent les réservations enregistrées.
Sans compter que la baisse de 8 % des autorisations de construire entre avril-juin 2025 et avril-juin 2026 réduit les perspectives de nouveaux projets et retarde la production de logements nécessaire pour répondre à la demande.
CAFPI demande donc de simplifier les procédures pour accélérer la construction. Le courtier défend aussi un soutien à l’investissement locatif privé, qu’il considère comme un levier pour relancer les programmes neufs.
Remettre des logements sur le marché en aidant les propriétaires
La relance passe également, selon CAFPI, par les logements existants. Le courtier propose d’accompagner la rénovation et la remise en location des biens exclus du marché en raison d’une performance énergétique insuffisante.
Pour lever les blocages, CAFPI défend une garantie contre les loyers impayés et un guichet unique de rénovation réunissant notamment MaPrimeRénov’ et l’éco-prêt à taux zéro. L’objectif est de faciliter les démarches et le financement des travaux. La question du budget est au cœur de notre article sur le financement de la rénovation pour remettre les logements vacants en location.
Le courtier défend ainsi trois priorités : rendre l’investissement locatif plus attractif, accélérer la construction et accompagner les propriétaires dans la rénovation du parc existant.
« Le logement pèse lourd dans l’économie française : il mérite mieux qu’une succession de dispositifs instables et sans lisibilité. Remettre des logements vacants sur le marché est utile, mais ne remplace pas des investisseurs en confiance et une construction qui repart », conclut Julien Langlade.