Votre avis

Crédit immobilier : Six propositions de l’APIC pour redonner accès au logement
PTZ stabilisé, retour de l’APL accession, règles bancaires assouplies : l’APIC avance six propositions pour faciliter l’accès au crédit immobilier et aider les ménages à devenir propriétaires.
Nouveau
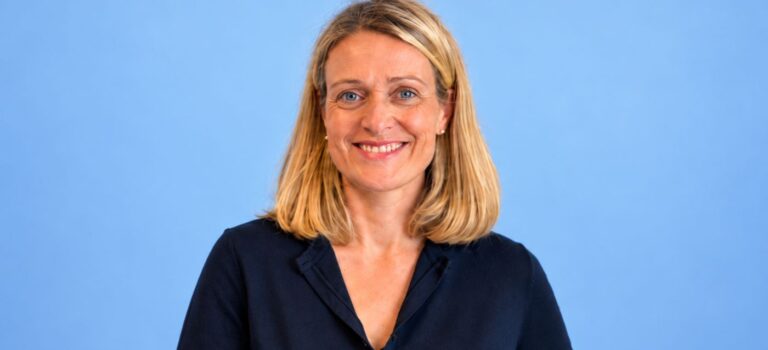
© APIC
Julie Bachet, présidente de l’APIC

- L’APIC propose de donner aux banques davantage de liberté pour examiner chaque demande de crédit immobilier, tout en maintenant les exigences de prudence.
- L’APIC demande de stabiliser les règles du prêt à taux zéro pendant au moins cinq ans pour aider les ménages à préparer leur achat.
- Pour faciliter l’accès à la propriété des ménages modestes, l’APIC souhaite rétablir l’APL accession en complément du prêt d’accession sociale.
- L’APIC propose aussi de mieux évaluer la capacité de remboursement des emprunteurs, de sécuriser le financement des rénovations et de rendre le taux d’usure plus réactif aux évolutions du marché.
Faciliter l’obtention d’un prêt, rendre les aides plus prévisibles et mieux sécuriser le financement des travaux : c’est le programme de l’Association professionnelle des intermédiaires en crédits (APIC). À l’approche de l’élection présidentielle de 2027, l’organisation de courtiers avance six propositions, accompagnées d’une variante pour l’investissement locatif. Les jeunes actifs, les classes moyennes et les ménages modestes sont au cœur des publics visés.
« Les parcours de financement sont devenus plus complexes sous l’effet conjugué des règles prudentielles, des taux, du coût du logement et des besoins de rénovation. Les intermédiaires constatent chaque jour ces obstacles», souligne Julie Bachet, présidente de l’APIC.
Crédit immobilier : laisser davantage de place à l’examen des dossiers
La première demande de l’APIC concerne les règles du Haut Conseil de stabilité financière (HCSF), l’instance chargée de prévenir les risques pour le système financier. L’association estime que leur caractère contraignant limite la capacité des banques à apprécier la situation de chaque emprunteur.
Elle propose de recentrer le HCSF sur la surveillance, l’alerte et la prévention. Des restrictions temporaires resteraient possibles en cas de risque identifié pour la stabilité financière. Au quotidien, les banques retrouveraient davantage de latitude pour décider d’accorder un prêt, tout en respectant leurs obligations de prudence.
Pour l’investissement locatif, l’APIC avance une solution de repli si cette réforme générale n’aboutit pas : sortir les prêts destinés à acheter un logement à louer des critères contraignants du HCSF. À défaut, elle demande un calcul tenant davantage compte des revenus locatifs. Les loyers prévisionnels, réduits d’une marge de sécurité, seraient mis en regard de la future mensualité pour examiner l’équilibre du projet.
« Protéger le crédit immobilier, ce n’est pas appliquer les mêmes contraintes à tous les projets. Il est temps de redonner aux banques leur capacité d’appréciation du risque et de sortir l’investissement locatif des contraintes uniformes du HCSF», ajoute Julien Langlade, président de CAFPI.
Stabiliser le PTZ et rétablir l’APL accession
Deuxième proposition : garantir les paramètres du prêt à taux zéro pendant au moins cinq ans. Pour un ménage qui prépare son achat, l’enjeu est de pouvoir construire son financement sans craindre une modification des règles en cours de route. Pour les professionnels, cette stabilité permettrait de mieux accompagner les projets dans la durée.
L’APIC évoque aussi de possibles extensions du PTZ, selon les territoires, la composition des familles ou les achats dans l’ancien. Ces pistes restent à étudier. Le prêt aidé peut déjà occuper une place importante dans un plan de financement, notamment lorsqu’il est associé à un prêt complémentaire à taux bonifié pour les primo-accédants.
La troisième mesure vise les ménages modestes. L’association souhaite relancer le recours au prêt d’accession sociale (PAS) en rétablissant l’APL accession, une aide affectée au remboursement de la résidence principale. Les conditions de ressources et d’éligibilité seraient alignées sur celles du PTZ, et les droits à l’aide seraient déterminés dès le montage du prêt.
« L’accession à la propriété ne doit pas devenir un privilège réservé aux ménages les plus aisés. En rétablissant un véritable Prêt d’Accession Sociale, adossé à l’APL accession, nous pouvons redonner aux ménages modestes et intermédiaires les moyens de devenir propriétaires, dans un cadre de financement sécurisé et responsable», poursuit Julie Bachet.
L’APIC prévoit également une garantie simple, articulée avec la Société de gestion des financements et de la garantie de l’accession sociale à la propriété (SGFGAS). Elle demande que le coût public du dispositif soit examiné en tenant compte des aides à la location qui pourraient être évitées.
Mieux évaluer les mensualités et sécuriser les travaux
La quatrième proposition porte sur la capacité réelle de remboursement. L’APIC souhaite que l’analyse du dossier dépasse la seule photographie des revenus et des charges au moment de la demande. Elle propose de regarder aussi les changements de mensualités, la somme disponible après paiement des dépenses et le passage à la retraite.
Un différé de remboursement ne devrait ainsi pas donner une image artificiellement favorable du financement. Si l’APL accession était rétablie, l’aide serait déduite des charges de remboursement, sans être également ajoutée aux revenus. À défaut, seules des évolutions de revenus documentées et retenues avec prudence seraient prises en compte.
La cinquième mesure concerne les rénovations globales. Pour rassurer l’emprunteur comme la banque, l’APIC propose de s’appuyer sur un contrat dédié, tel que celui du Pôle Habitat de la Fédération française du bâtiment, ou sur des garanties équivalentes. Le principe : un interlocuteur unique et des engagements précis sur les travaux, les coûts, les délais et les garanties.
Les fonds seraient débloqués en fonction de l’avancement contrôlé du chantier. Le résultat énergétique devrait être vérifiable, avec un suivi des entreprises et des paiements. Cette préparation rejoint un enjeu concret pour les propriétaires : comparer le coût d’une rénovation énergétique avec celui de l’attente.
Un taux d’usure qui suive mieux le marché
Dernier chantier : le taux d’usure, c’est-à-dire le plafond légal du coût global d’un crédit. Lorsque les conditions bancaires évoluent rapidement, son mode de calcul peut créer un décalage avec les offres proposées aux emprunteurs.
L’APIC demande donc une méthode plus réactive, en adaptant durablement la fréquence d’actualisation, la période observée ou la formule de calcul. Parmi les options évoquées figure une moyenne des taux du dernier trimestre augmentée d’un montant forfaitaire, plutôt que d’un tiers.
Pour les acheteurs, le sujet dépasse le seul taux d’intérêt affiché par la banque : l’assurance et certains frais entrent aussi dans le coût du prêt. Notre décryptage du taux d’usure et du coût global du crédit immobilier explique cette distinction.
L’association souhaite désormais discuter de ces propositions avec les pouvoirs publics, les banques et les professionnels du financement. « Notre approche repose sur l’expérience de terrain, l’évaluation des effets prudentiels et l’examen du coût net pour les finances publiques », conclue Julie Bachet.