Votre avis

Taux immobilier à 4 % : Jusqu’à 11 m² de moins à budget égal
Pour 1 500 € de mensualité sur 20 ans, passer de 3,4 % à 4 % réduirait la somme empruntable de 13 500 €. Selon PAP, la perte de surface irait de 2 m² à Paris à 11 m² à Saint-Étienne.
Nouveau
© adobestock
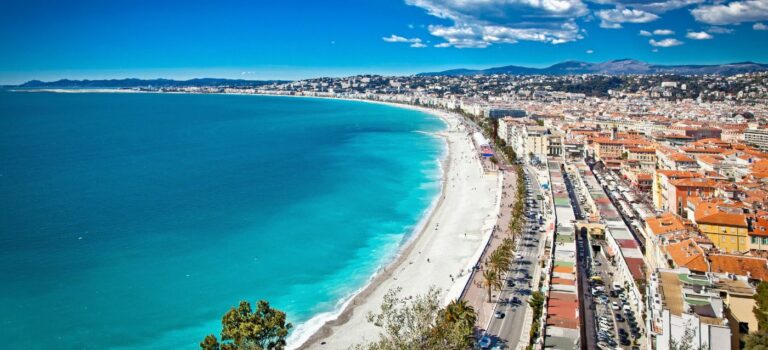
À Nice, un taux à 4 % fait perdre 3 m² pour un budget de 1.500 €/mois.

- Avec une mensualité de 1 500 € sur 20 ans, PAP estime qu’un emprunteur peut obtenir environ 261 000 € à 3,4 %, contre 247 500 € à 4 %.
- Dans la simulation de PAP, un taux de crédit à 4 % ferait passer la surface achetable à Saint-Étienne de 208 à 197 m², soit 11 m² de moins.
- À Paris, la même simulation de PAP fait passer la surface achetable de 27 à 25 m², avec une mensualité de 1 500 € sur 20 ans.
Onze mètres carrés de moins à Saint-Étienne, quatre à Nantes, deux à Paris. Ces surfaces ne sont pas encore perdues : elles correspondent à une simulation de l’Observatoire PAP dans laquelle le taux d’un crédit sur 20 ans passerait de 3,4 % à 4 %, tandis que la mensualité resterait fixée à 1 500 €. Le résultat varie fortement d’une ville à l’autre parce que 13 500 € ne permettent pas d’acheter la même surface partout.
Avec la même mensualité, 13 500 € de crédit en moins
PAP prend le cas d’un couple gagnant environ 4 300 € par mois et consacrant 1 500 € au remboursement de son prêt pendant 20 ans. À 3,4 %, il peut emprunter environ 261 000 €. À 4 %, le montant tombe à 247 500 €. S’il souhaite emprunter la même somme qu’aujourd’hui, sa mensualité augmenterait d’environ 80 € pendant 20 ans, selon PAP.
La remontée des taux et les prévisions pour les prochains mois sont détaillées dans notre article sur les crédits immobiliers qui se rapprochent de 4 %.
De 2 à 11 m² perdus selon la ville
Pour traduire la baisse de capacité d’emprunt en surface, PAP applique les prix moyens au mètre carré de 14 villes au même budget de crédit. Le tableau montre ce que donnerait un prêt à 4 %, si les prix retenus dans la simulation ne changeaient pas.
| Ville | Prix moyen selon PAP | Surface à 3,4 % | Surface à 4 % | Écart |
|---|---|---|---|---|
| Saint-Étienne | 1 255 €/m² | 208 m² | 197 m² | −11 m² |
| Le Havre | 2 258 €/m² | 116 m² | 110 m² | −6 m² |
| Reims | 2 702 €/m² | 97 m² | 92 m² | −5 m² |
| Toulon | 2 734 €/m² | 95 m² | 91 m² | −4 m² |
| Marseille | 3 243 €/m² | 80 m² | 76 m² | −4 m² |
| Toulouse | 3 286 €/m² | 79 m² | 75 m² | −4 m² |
| Montpellier | 3 420 €/m² | 76 m² | 72 m² | −4 m² |
| Nantes | 3 464 €/m² | 75 m² | 71 m² | −4 m² |
| Rennes | 3 748 €/m² | 70 m² | 66 m² | −4 m² |
| Lille | 3 784 €/m² | 69 m² | 65 m² | −4 m² |
| Bordeaux | 4 184 €/m² | 62 m² | 59 m² | −3 m² |
| Lyon | 4 509 €/m² | 58 m² | 55 m² | −3 m² |
| Nice | 4 875 €/m² | 54 m² | 51 m² | −3 m² |
| Paris | 9 787 €/m² | 27 m² | 25 m² | −2 m² |
Source : Observatoire PAP. Simulation pour une mensualité de 1 500 € sur 20 ans, hors assurance et frais d’acquisition. Surfaces arrondies au mètre carré.
À Saint-Étienne, où le prix moyen retenu est de 1 255 €/m², la baisse de budget représente 11 m². À Paris, avec un prix moyen de 9 787 €/m², elle représente 2 m². L’écart en mètres carrés est donc plus grand là où les prix sont les plus bas ; cela ne veut pas dire que la hausse des taux coûte moins cher aux acheteurs parisiens.
Cette différence entre villes était déjà visible avant le scénario des 4 %. MySweetImmo avait analysé la surface accessible pour une même mensualité selon les marchés locaux.
À Paris, l’arrondissement change aussi le calcul
La moyenne parisienne masque des budgets très différents. Dans la simulation de PAP, 261 000 € permettent d’acheter environ 32 m² dans le 19ᵉ arrondissement, où le prix moyen retenu est de 8 090 €/m². Dans le 6ᵉ, à 14 242 €/m², la surface tombe à 18 m². Avec un crédit à 4 % et la même mensualité, elle passerait respectivement à 31 et 17 m².
Le prix du logement peut également évoluer pendant que les taux montent. PAP fait état d’une hausse de 0,8 % des prix parisiens sur un an. À Marseille, son observatoire relève une progression dans 13 arrondissements sur 16 en six mois, atteignant 5,6 % dans le 11ᵉ.
Pour préparer un achat, il faut donc regarder le taux du prêt, le prix dans le quartier visé et la mensualité que l’on peut supporter. MySweetImmo a également fait le point sur l’évolution récente des prix dans les 6ᵉ et 7ᵉ arrondissements de Paris.